抵押车并不是“黑车”或者“问题车”,它是购车贷款后将车辆抵押给银行或者汽车金融公司,并且贷款还没有还清的一辆车。它的出现,在汽车金融普及之后是很自然的事情——买车的人多起来了,贷款买车的人也多了起来,市场里自然就出现了“带抵Y关系的车”。
一、抵押车在法律上属于什么
它是“特殊动产”上的抵Y关系,并不是某种特殊的车辆。
所有权与抵Y权是不同的两个概念。车子是你贷款买的,行驶证上写的是你的名字,所以你拥有这辆车;但是你把车抵押给银行作为担保,所以银行对这辆车有抵押权。车子还是原来的车子,但是上面加了一个“担保关系”。和车子好不好、能不能正常开车没有关系。
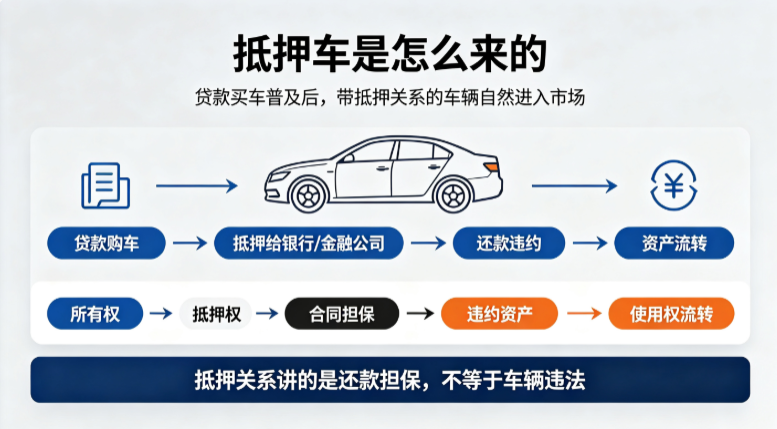
二、抵押车是怎么来的
汽车交易中有一大半是贷款购买的——也就是说,从出厂那一刻起就带有抵Y的关系。当原车主为了资金周转把车作为抵押物去借了款,就会签订了合同,并且按照约定的日期来还钱,如果不能按时还款的话,那么这辆车就会被流转出去,或者金融机构依法处理违约资产的时候,“带抵Y”的车就会进入市场,这就是抵押车产生的原因。
三、为什么市场上有抵押车在流通
一部分车主急需资金,就把还在还贷的车以使用权转让的方式转手;另外一部分,则是金融机构在借款人违约之后依法处理作为抵押品的车辆。不管怎样,流转的主要目的就是把对车的使用交给实际占有者。
四、抵押车就是黑车吗
当然不是。黑车是指盗抢车辆、非法拼装、状态被锁定的车辆,无法上路行驶;而正规抵押车则拥有合法的行驶证、可以正常进行年检、可以投保、可以上路,只是不能过户而已。把两者混为一谈,既冤枉了正常的抵押车,又错失了看清楚事实的机会。如果想了解关于“想买不过户车,什么性质的不过户车才可以放心入手?”内容,请点击链接查看往期详解