不过户车发生交通事故之后,理赔程序和普通的车辆是一样的。
撞车那一刻,三个动作别乱
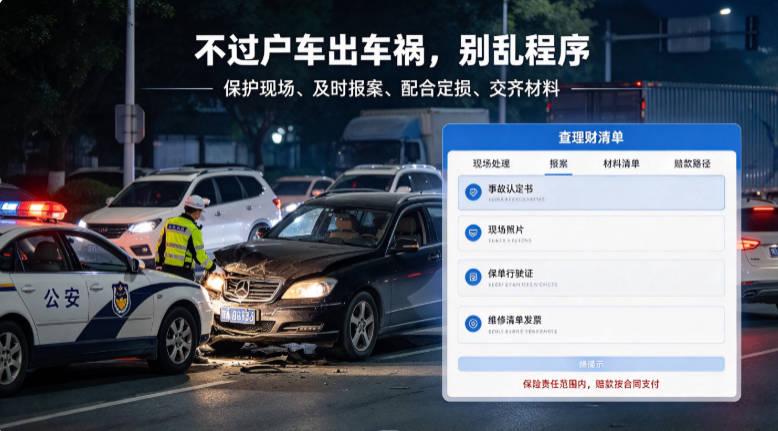
发生交通事故后,驾驶人应立即停车、保护好现场;如果造成人员伤亡的,应当立即对受伤人员进行救治,并及时报警,因抢救伤员而移动现场的应当予以标记。
没有造成人员伤亡或者双方对于事故的事实和原因都没有异议的,可以立即撤离现场、自行协商解决;只有轻微财产损失并且事实清楚的,应当先撤离现场再进行协商。不要一撞到车就停在马路上不动了,也不要没有打招呼就把车开走了。
顺便打开双闪、摆放好警示牌,并把两辆车以及碰撞的位置从不同的角度拍下来,以后定损和出具证明的时候都会用到。
报案和勘查:
投诉的时候不要拖。报案的时候准备好保单号、车架号、事故地点以及对方车辆的信息,在电话里把事情讲清楚;如果有人受伤的话就先拨打120、122,然后再跟保险公司联系查勘定损,并且配合保险公司确定损失范围。
单证齐全,少走弯路
事故证明类:事故认定书、现场照片、协商记录等;
保单和车辆类:保险单、行驶证、车架号信息、定损单、维修清单以及发票;
身份和收款类:被保险人的身份证明、收款账户。
法定时限:
收到赔偿请求后要尽快进行审核;情况比较复杂的话,在三十天之内做出决定;
属于保险责任范围内的,在签订赔偿协议后的十天内完成赔偿;
不属于保险责任的,在核定之日起3天内发出拒赔通知书并说明理由;
收到资料后六十天内数额仍然不确定的,按照可以确定的数额先行支付,再补齐差额。
赔款怎么走
属于机动车一方责任的,先由交强险在限额内赔偿,不足部分由商业险按照合同进行赔偿,仍然不足的部分由侵权人赔偿。
2020年9月车险综合改革之后,交强险有责总限额由原来的12.2万元提高到了现在的20万元(其中死亡伤残赔偿限额为18万元、医疗费用赔偿限额为1.8万元、财产损失赔偿限额为0.2万元),并且车损险主险被合并为全车砸伤等责任,并且删除了事故责任免赔率等容易引起争议的免赔约定。保障随保单走,与车辆是否为不过户车没有关系。
不过户车子出了事故,和普通的车子一样:把车子停好,保护好现场,及时报案,准备好相关证件,然后按照规定的时限来核定损失、领取赔偿金。最省心的做法就是把功课提前做好——走正规程序、补齐所有手续、购买保险之后还要核实被保险人信息,并且保留好保单。手续理顺了,遇到事情就不会慌张了。