半价车大部分带有交强险,商业险也可以自己购买。提车的时候把保险的情况弄清楚,该续的续、该配的配,在保险的事情上,半价车和普通的车子是一样的。
半价车有交强险,这是开车的前提条件
交强险在有效期内才可以合法行驶,没有交强险就不能开车上路,这是铁律。因此通过正常途径进行半价车交易,在交车的时候车子保险情况都会如实告知——只有配有有交强险才可以正常上路行驶。
重要的一点就是交强险随车不随人。即使车子带有交强险,在有效期内你可以继续使用,也可以进行正常的年检,保险关系也不会因为车主的名字没有改变而失效。接手后要及时购买自己的商业险。
在接车之前要先查询一下保险的有效期是什么时候:交强险什么时候到期。没有到期限的时候继续使用,快要到期的时候再续上自己的;如果已经到期了,就要及时地去补缴,不能拖延。交强险一旦脱保,上路就会被收取双倍保费,并且会被扣车,年检也会被阻止。交强险属于国家强制性保险,所有的车上路都要购买,包括半价车也不可以例外。
商业险也可以购买,购车根据自己的实际情况来配置
很多人都认为半价车不能购买商业保险,这是错误的想法。产生这个误会的原因主要是把“车不在自己的名下”与“不能投保”画上了等号——实际上投保要看实际的管理者以及保险的利益,并不是看登记的名字。商业险可以购买,车损险、第三者责任险、不计免赔都可以投保。你就是该车的实际控制人,合法占有并实际使用该车辆,车辆损坏直接造成你的损失,这就是法律认账的保险利益。
商业险要怎么选择,要看这四点:
车子的价格:价格高的车,车损险最好全买上,万一出事故也不心疼;
环境:经常跑长距离、异地、路况复杂的,三者险要充足,路上豪车多,蹭一下成本比较高;
使用频率高的,比使用频率低的要更加重视安全防护;
预算:在预算范围内把车损、三者险都买上,不计免赔带进去,理赔时不打折。
三者责任险保额足够大,现在的路上豪车越来越多,人伤赔偿的标准也越来越高了,如果保额不够的话,在发生事故的时候就无法得到保障了;不计免赔加上之后,在理赔的时候就不需要自己承担比例部分了。投保人、被保险人写自己的名字或者使用亲朋好友的信息进行投保,出险理赔款这样能给到您就可以。
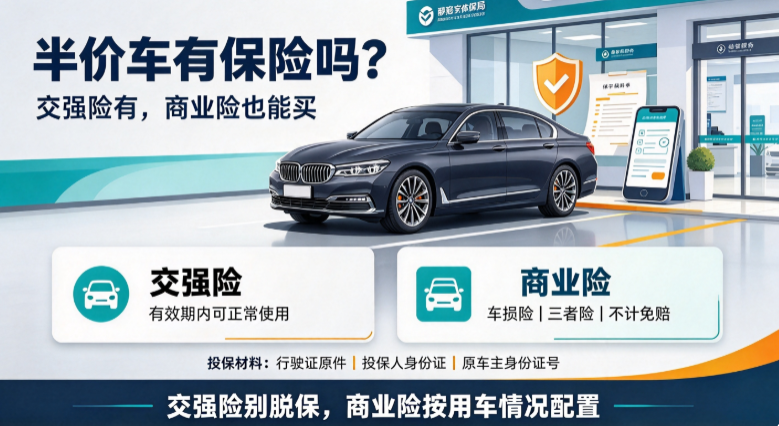
投保三样手续,没绿本也能办
实操就是三个东西:行驶证原件、投保人的身份证、原车主的身份证号(用复印件上的号码填写)。因此没有绿本也可以投保。拿到电子保单之后要核实一下车架号、发动机号以及被保险人这三个信息,保证保单和车辆相符之后才敢使用。
渠道很多:保险公司的线下网点、APP或者小程序、支付宝和微信里面的车险入口都可以进行比较和购买,在线十几分钟就可以拿到电子保单。缴费之后电子保单就会直接发送到手机上,最好再打印一份放在车里,遇到查验随手能出示。如果想了解关于“10万预算买半价车,选购要点有哪些”内容,请点击链接查看往期详解