把一台抵押车接回家,开车的时候心里有没有底,不是看运气,而是要看看在开车之前有没有把一些事情办好。即先解决好“合法上路”与“用车保障”的问题——保险、年检、安全防护、证件齐全以及车辆状况等按照上述顺序进行梳理之后,日常使用一般就不会出现什么问题了。上路之前花半天时间把事情理清楚,要比事后弥补容易得多。
查保险:交强险为最低要求,商业险补充保障
交强险要保证有效的状态。这是机动车上路行驶的最低要求,没有购买保险开车的话,将会被暂扣车辆,并且需要重新购买保险,还会受到最低责任限额应当缴纳的保险费两倍的罚款。更麻烦的是民事赔偿问题——没有购买交强险的车辆发生事故后,投保义务人要在交强险限额内(医疗费1.8万元、残疾赔偿金和死亡赔偿金18万元、财产损失2000元)先行赔付全部费用,风险全部由个人承担。交强险的基础保费小轿车为950元,连续不出现事故还可以逐年降低,这笔钱不能少。
商业保险就是给自己的车子加上一道防护墙。第三者责任险和车辆损失险都买了,在路上就有双保险了。拿到新车之后要先弄明白保险的情况,如果有需要的话就去购买,不能等到上了路之后才想起来已经过期了。保单的状态可以在12123或者保险公司的APP上查询到,花上一分钟的时间去确认一下,比被查到脱保划算得多。
查年检:不能让车“脱审”上路
要了解检测的时间。从2022年10月开始,9座以下非营运小型客车,在10年以内只需要在第8年和第10年进行车辆检测,在第2年、第4年、第6年的时候通过“12123”App申请领取检验合格标志即可;对于超过10年的车辆,则需要每年进行一次车辆检测。检验标志可以提前三个月办理,不能等到快要到期的时候再去做。
没有通过年检要付出很大的代价。驾驶未经定期检验的机动车上路,会受到警告或者200元以下的罚款,并且会被记1分;如果连续三个检验周期都没有取得合格标志的话,那么该机动车就会被强制报废。现实一点来说,在脱审期间发生交通事故的话,商业险基本上是不赔的。上车之前要看一下行驶证副页或者是12123,看看检验是否在有效期之内。不少人栽在"免检不等于不检"上,所以在第2、4、6年的时候一定要领取电子标志,不能认为不用理会。
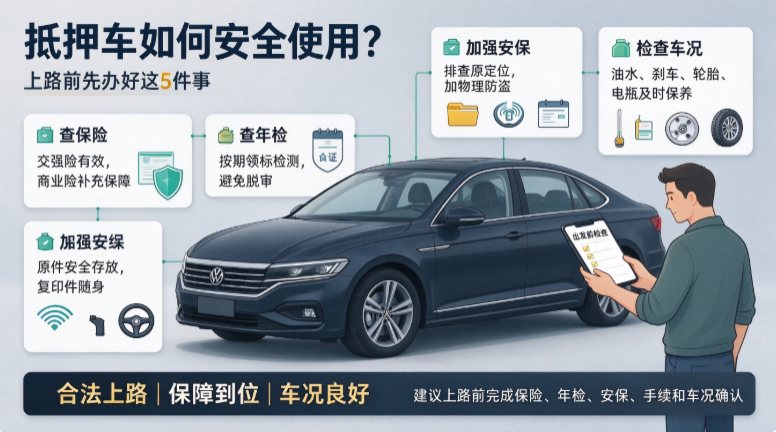
加强安保工作,掌握主动权
拆掉原车定位,并且屏蔽掉原来车辆所用的钥匙信号。在接车之前要把车上的原有GPS排除掉,以免泄露行车轨迹;如果需要的话还可以做一些对钥匙信号进行屏蔽的工作来减少被远程操控的风险。再加上物理防盗措施,比如方向盘锁、排挡锁等简单实用的设备,价格不高但是很管用。条件允许的话可以再装上一套自己的GPS,一旦出现车辆异常的情况就可以及时找到它并把它带回来。这就相当于给车子增加了一层特殊的保护罩。安保做好了之后,不管是平时停车还是长途行驶都会很放心。
手续保存好:原件在家里,复印件随身携带
三件套不能随意放在车上。抵押合同原件、行驶证原件和原车主身份证复印件要分别存放在家里安全的地方;行驶证以及随身携带一份复印件,在遇到路面检查时可以直接提供复印件。手续保管得好,平时用的时候办事也顺利,可以避免因为原件丢失而产生的后续问题。
对车辆进行加油加水保养,只有车况良好才能安心驾驶
接到车辆之后进行一次全面的油水检查。机油、机油滤清器按照保养手册上的规定周期更换,防冻液、刹车油、变速箱油根据颜色和液位来判断是否需要更换,轮胎的气压、磨损情况以及电瓶的状态顺便查看一下。花一点小钱做一次基本保养,要比中途抛锚要好得多。特别是刹车油、防冻液等与行车安全有关的项目,到了更换期限就要及时更换,不能把安全当成赌博来玩。
把抵押车开得稳当,最重要的就是在上路之前把这几点做好。