车提回来,第一件事不是上路的兴奋,是把保险安排明白。因为抵押车不在自己名下,所以很多朋友在保险问题上产生了疑问:可以购买吗?什么时候去买?买什么?
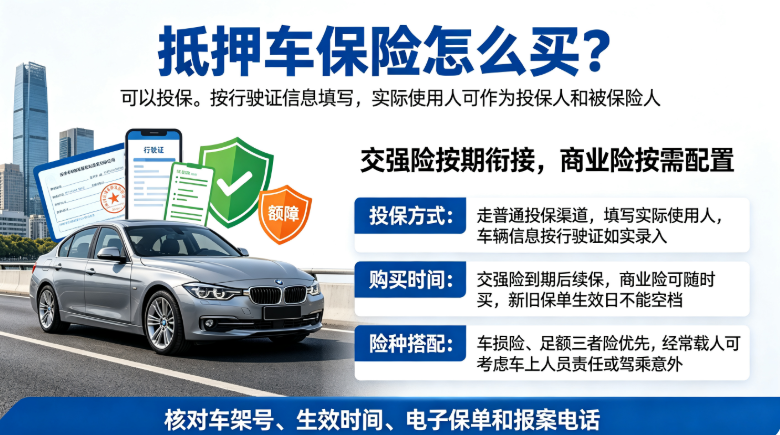
抵押车也可以投保,因为投保义务人就是实际占有和实际管理这辆车的人,在投保义务人的范围内。给抵押车投保,走的是和普通车辆一样的投保渠道,并没有特殊的门槛。投保的时候把投保人和被保险人写成实际使用人,把车辆信息按照行驶证如实填写,保险公司审核的是车和用途,手续齐全就可以正常承保。
什么时候买
交强险等原来那份保单到期之后再买——每辆车只用买一份交强险,不能重复购买,所以原来的保单还在有效期内不用着急更换,到了期限带上行驶证按照正常的程序续上就可以。
商业险可以在任何时间购买,并且不受原有保险合同的有效期限制,在任何时候都可以购买。
唯一需要注意的就是衔接问题,即原保单到期日与新保单生效日之间不能有空档。交强险断一天,在路上被查到就是麻烦事,年检也会被卡住。在到期之前的一个星期把时间调好,新的保单可以顺利地接替旧的保单。
买什么比较好
2020年的车险综合改革之后,车损险主险就包含了玻璃单独破碎、自燃、发动机涉水等原来需要单独花钱购买的责任,一份保险可以覆盖很多地方。
三者险的保额要尽量大一些:2025年全国城镇居民人均可支配收入为56502元,如果按照20年的期限来计算人身损害赔偿的话,那么这个数字就会超过110万元,但是交强险中的死亡伤残赔偿限额只有18万元,因此剩下的部分就需要通过三者险来填补了。经常跑长途并且经常载家人的话,车上人员责任险或者驾乘意外险也要一起考虑进去。
好的车况和高价值的车辆应该全部配备;车况一般的车辆,主要是市区代步的,交强险加上足额三者险就是一种比较实际的选择。想想这辆车一般用来做什么:是给谁开的,开了多少公里,经常载人吗?把各种情况都想象出来,配置也就自然清晰了,照搬别人的设计方案很容易选错。
投保的时候顺便把三件事情都给弄好了
一是保单上填写的车架号必须与行驶证上的一致,不能有任何差别;
二是看清楚生效时间,新旧保单衔接不能有空档;
三是电子保单留一份副本,出险报案电话存入手机;
有了保险之后,才算是安全的。不确定如何搭配的朋友,可以先了解自己用车的情况,再向专业的保险人员咨询并购买保险。如果想了解关于“出售抵押车流程:正规渠道出售一台车,到底要备齐什么”内容,请点击链接查看往期详解