抵押车被刮到的时候最害怕的就是车子不在自己的名下,保险公司也不承认。把心放在肚子里:抵押车出险理赔时,看的是保单上写的是谁、事故是不是真的,不看行驶证上登记的是谁。
被刮的是什么类型的“刮”
定损的方式是由你所处的情况决定的。
第二种是对方刮擦——在停车场倒车的时候撞到旁边的车辆、变道的时候被后面的车辆追尾、路口会车的时候互相刮碰。属于双方责任的事故,责任可以划分清楚,那么就从交警或者快处快赔的责任认定开始进行定损。
另一种就是停放的时候被刮伤了,但是找不到责任人。走车损险里关于“无法找到第三方”的条款,在2020年9月车险综合改革之后,这条特别约定已经合并到车损险主险中去了,不需要单独购买了,定损之后一般都能全额赔付。如果漆面单独出现划痕的话,也可以选择投保划痕险。
单方刮擦事故,撞到墙角或者柱子上,直接报车损险,流程最简单。
双方事故
有人员伤亡就先拨打120,然后拨打122报警;如果车辆可以移动、人员没有受伤的话,使用交管12123的快处快赔功能,拍好照片上传之后就可以把车挪走了,不需要堵在路上。
责任认定下来之后,查勘员就会到现场或者约到定损点,核实碰撞痕迹并确定损失范围,然后双方一起去定损点拆检定损、列出更换零部件和工时,并开出发票。
停放的时候被刮到了
找不到肇事车辆不要自认倒霉,要保留好现场的照片并立即报警。定损员到场核损,只要车损险含有“无法找到第三方”的条款(目前基本都有),定损之后就可以走车损险理赔了,并不会因为“没有找到责任方”而拒赔。交强险对于有责事故赔偿对方财产损失最高为2000元,自己车辆损失走商业车损险,被刮擦这样的小案子一般都在几千元左右。
确定损失的方式:
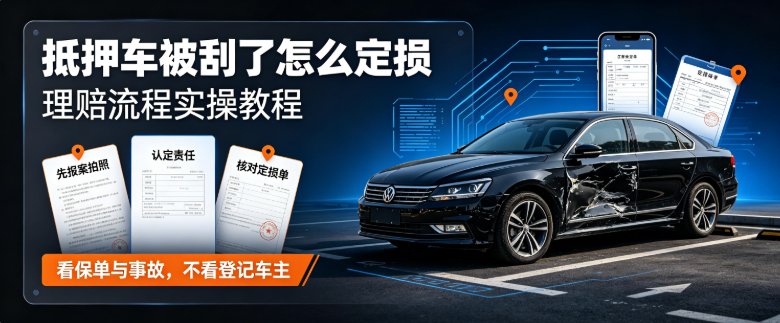
定损并不是保险公司随便报一个数字,它有固定的程序。
第一是行驶证、第二是驾驶证、第三张被保险人的身份证、第四是保险单。
第二步就是对损坏的车辆进行检查。定损员首先查看受损部位,虽然只是表面的一道划痕,但是还要检查内部是否有损伤、雷达支架是否完好。
第三步就是拍照定损。定损员拍好照片并做好记录,然后按照项目填写更换配件和工时,并且出具一份损失确认书。看完之后如果有意见可以当场提出,双方签字确认。
第四步就是选择维修方案了。定损通过之后,你可以选择有资质的修理厂或者4S店进行维修,只要能修复就可以,并不是一定要更换。
理赔
定损完毕为前半程,后半程拿到赔偿金,根据《保险法》第二十二条、二十三条以及保险公司的常规程序一共要经过六步:
报案,在事故发生后的48小时内拨打保险公司电话说明情况、时间、地点和经过;查勘、定损;签收审核单证并签字确认定损结果;理算复核;审批;赔付结案,赔款转入被保险人的账户。
行驶证、驾驶证、保单、事故认定书、维修发票等就是所提到的材料。被保险人写你的名字,赔款就会直接打入你的银行卡里;而用亲属的名字投保的话,则要先转入亲属的账户后再转到你的账户上。全程都不会因为“车辆未过户”而受阻——根据《保险法》第十二条的规定,财产保险是以保险利益为标的的,只要合法占有、使用和管理就可以算作保险利益,并不是必须要有所有权。
容易踩到的坑
图省事私下了结不报案,等发现内伤再去补报案,定损员没有看到现场很难核实。更不要说操作不当造成更大的损失了,比如下雨天过水熄火后又重新启动,致使发动机损坏,这部分损失是不赔偿的。在定损单上签字之前要仔细看清楚更换配件和工时的情况,如果有什么不同意见的话就要当场提出,并且要以书面的形式进行确认之后才能修理。