正规渠道购买的不过户车,并不存在“买不上保险”的情况,正常买卖、正常投保。交强险属于法定强制险种,被选择的保险公司不能拒绝或者拖延承保;而商业险只要准备好相关材料一样可以投保。如果真的被卡住了,那么多半是因为缺少某些材料、填写的信息不对、或者车辆的状态或者状况需要再次核实。购买之前把所有手续都弄齐全了,后面买保险、处理违章、审车等等都会很顺利。
交强险有“不得拒保”这条硬规矩
上路行驶的机动车必须购买交强险;投保人选择具有资质的保险公司,被选择的保险公司不得拒绝或者拖延承保。交强险核的是车架号、车牌号、使用性质等车辆信息,并不是登记车主是谁。
所谓的“投保失败”通常卡在这几个地方
办理业务时被退回的原因属于哪一种:
缺少以下文件:行驶证原件、投保人身份证件以及原车主身份证号码。
信息不符:车辆信息和手续信息不一致的话就无法投保。
状态核对:如果状态有异常的话就不能投保了。
车况要检查:脱保时间长、出险次数多的车辆,按照核保规则进行验车补照片属于正常的核验工作,配合做完就可以继续往下走了;
手续不全:主要是因为没有合法的来源或者没有合法的手续。
购买不过户车时要仔细核对相关文件和合同,不过户车合同原件、行驶证原件、原车主身份证复印件等,在购买之前要走正规渠道,有专人帮助你一一落实。
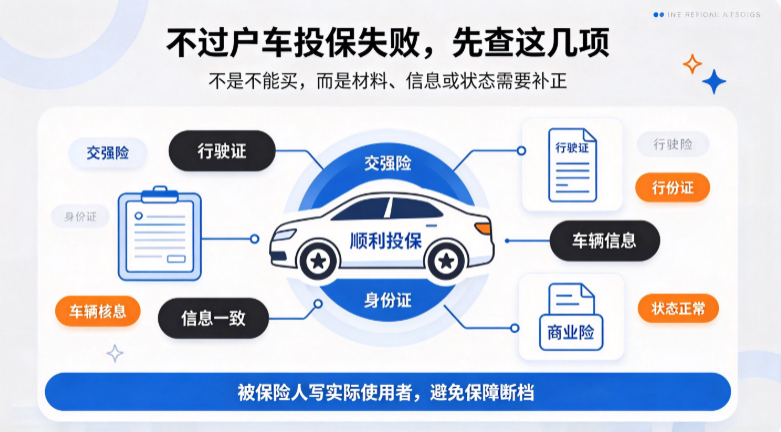
想一次办顺,三件事提前理好
第一点是保单上把被保险人写成了实际使用者,保单、手续自己保存好。
第二条,根据使用情况来购买商业险。交强险是法律规定的必须购买的险种,而商业险则是消费者自愿选择购买的保险。2020年综改之后,车损险主险和自燃、涉水等责任合并了,范围比以前清楚多了。
第三条就是生效时间不能留白,不能出现空白期。这个细节不明显,但是遇到事情就会显现出来。
买之前要核实好各种手续,提车前检查车辆状况并进行检测,投保也就容易多了。车照常开、保险照常买、年审照常走,用起来没什么两样。